
「正文共计约6200字,阅读全文约需24分钟」
2026年8月28日,长鑫存储技术有限公司(ChangXin Memory Technologies, Inc., CXMT)在美国哥伦比亚特区联邦地区法院(U.S. District Court for the District of Columbia, D.D.C.)提起诉讼,挑战美国国防部(U.S. Department of Defense, DoD)将其列入Section 1260H“中国军事企业”(Chinese Military Company, CMC)清单的行政决定,案号为1:26-cv-03025。该案目前尚处于起诉初期,但争议已触及美国涉华国家安全监管中几个具有普遍意义的问题:DoD如何解释“affiliated with”;多层少数股权、政府产业基金及政策性关系能否构成法定“关联”;行政机关在前后改变立场时应承担何种说明义务;以及在具有国家安全色彩的行政指定中,第五修正案正当程序与《行政程序法》(Administrative Procedure Act, APA)能够发挥多大作用。
CXMT案容易使人联想到2021年小米集团(Xiaomi Corporation,下称“小米”)诉美国国防部案。二者均由中国科技企业在D.D.C.挑战DoD作出的“涉军”认定,也都以APA为重要法律武器;但两案并非同一法条、同一清单或同一直接法律后果。小米挑战的是《1999财年国防授权法》Section 1237项下“xxx军方企业”(Communist Chinese Military Company, CCMC)认定;CXMT挑战的则是《2021财年国防授权法》Section 1260H项下、并经后续国防授权法持续修订的“中国军事企业”(CMC)制度。两案具有相似的行政法审查逻辑,但不能将小米案表述为1260H清单的直接先例。准确理解两者的连续性与差异,是判断美国国家安全清单执法逻辑和企业救济边界的前提。
小米于2021年1月被DoD依据Section 1237认定为CCMC。当时真正对小米形成紧迫商业影响的,是该认定与第13959号行政命令(Executive Order 13959)及其修订安排相衔接后产生的美国证券投资限制。有关限制由美国财政部外国资产控制办公室(Office of Foreign Assets Control, OFAC)执行,使美国投资者面临购买、持有及处置小米公开交易证券的限制。小米随即在D.D.C.起诉并申请初步禁令(preliminary injunction)。2021年3月12日,法院认为小米在APA主张上具有较高胜诉可能性,并已证明严重且难以追回的经济与声誉损害,遂发出初步禁令;同年5月,相关认定最终被撤销并发回行政机关处理。2021年6月以后,原证券投资限制体系又经第14032号行政命令(Executive Order 14032)重构,现由OFAC维护“非SDN中国军工复合体企业清单”(Non-SDN Chinese Military-Industrial Complex Companies List, NS-CMIC List)。
小米案的关键并不在于法院否定美国政府对国家安全问题的政策判断,而在于法院要求行政机关证明:具体企业与法定标准之间存在真实、充分且经过合理解释的事实联系。当时国防部主要援引小米对5G、人工智能技术的投资以及公司创始人获得有关荣誉等事实。法院认为,仅凭通用技术可能具有军事用途、或者企业高管曾获行业性荣誉,不足以当然证明企业符合Section 1237的军事企业标准。该案由此确立了一个对后续案件仍然重要的方法论:国家安全领域可以适用高度尊重的司法审查,但“deference”并不等于行政机关可以不受APA约束。
现行Section 1260H则建立了更为宽泛、制度化的认定框架。法律要求国防部长识别“在美国直接或间接运营”的中国军事企业,并定期向国会提交名单、在Federal Register公布非机密部分及相应理由。经过2024年等后续修法,认定范围已不仅限于传统意义上的直接或间接所有、控制或受益所有,还涉及“affiliated with”“acting as an agent of or on behalf of”以及“military-civil fusion contributor”等概念。法律甚至将与特定政府部门、军民融合项目、产业资质或政府认定之间的关系纳入考量。
因此,CXMT面临的并不是小米案的简单重复。Section 1260H给予国防部更广的事实评价空间,行政记录也通常较早期CCMC案件更完整;同时,法律明确允许司法审查中对涉密材料进行ex parte、in camera提交,企业与其律师未必能够接触政府全部证据。对企业而言,今天的1260H诉讼更接近成熟的国家安全行政法诉讼,而非单纯证明“企业不是军工企业”。
Section 1260H必须与美国出口管制和经济制裁体系中的其他清单严格区分。美国商务部工业与安全局(Bureau of Industry and Security, BIS)依据《出口管理条例》(Export Administration Regulations, EAR)维护的“实体清单”(Entity List),主要通过出口、再出口及境内转移的许可证要求实施出口管制;OFAC管理的制裁清单体系中,“特别指定国民和被封锁人员清单”(Specially Designated Nationals and Blocked Persons List, SDN List)通常涉及资产冻结和美国人交易禁令;OFAC另行维护的NS-CMIC List则主要限制美国人购买或出售被指定企业的公开交易证券。1260H CMC List由DoD依据国防授权法管理,其核心性质是涉军企业识别以及由其他法律逐步挂接的国防采购、供应链和联邦资金限制。上述制度可以对同一企业重叠适用,但彼此并不当然替代,也不存在“一处列名即自动触发全部制裁”的一般规则。为避免实务混淆,可作如下区分:
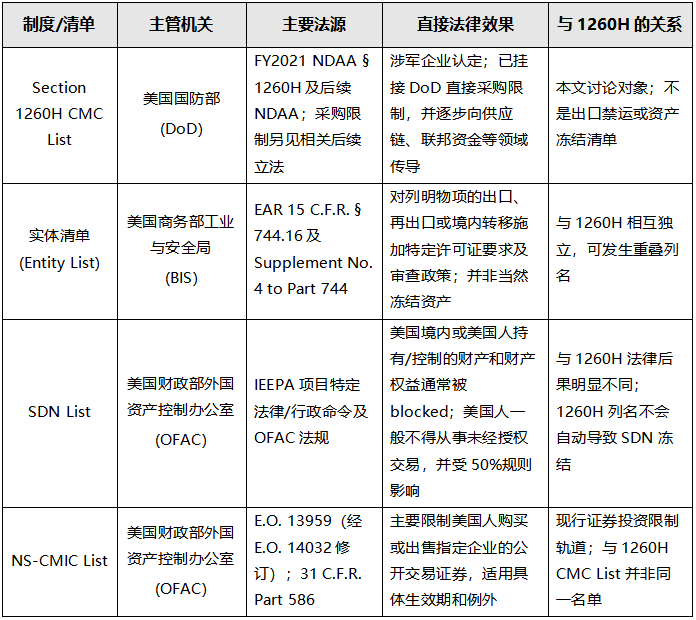
这一划分具有直接实务意义。例如,企业仅被列入1260H,并不因此自动成为SDN,也不会仅凭1260H本身触发EAR项下Entity List的许可证要求;反之,企业从1260H除名,也不会当然解除其在Entity List、SDN List或NS-CMIC List下可能存在的独立限制。企业收到任何美国清单措施后,应首先确定“哪个机关、依据哪一法源、列入哪一名单、限制什么交易”,再判断是否需要停止交易、申请许可证、行政除名或提起司法审查。
但是,将1260H理解为“只有声誉影响、没有实际制裁后果”同样已经过时。FY2024 NDAA Section 805及其后续修订明确规定,自2026年6月30日起,美国国防部原则上不得与1260H列名企业及相关受控实体订立、续展或延长直接采购goods、services or technology的合同;自2027年6月30日起,禁止范围进一步延伸至采购包含列名企业生产或开发的goods or services的合同,并增加对相关grant、loan及loan guarantee的限制。其实际影响将从“政府是否直接向列名企业采购”,扩展为“美国国防承包商的供应链能否继续包含列名企业的产品或服务”。
此外,1260H正在被其他联邦法律和部门作为国家安全风险识别的参照。D.C. Circuit在2026年的DJI与Hesai案件中均确认,列名已经带来政府合同、联邦资金资格等具体法律后果。对企业而言,更难量化但往往更严重的是私人市场的“de-risking”:美国客户、银行、保险机构、Prime Contractor及其他供应链企业可能在正式禁令覆盖之前,就基于内部合规和国家安全政策主动减少或终止合作。
这也是为什么1260H的风险管理不能只停留在“法律上是否立即禁止交易”。一旦进入公开清单,企业可能同时遭受政府采购资格受限、供应链替代、客户迁移、融资和保险条件恶化、声誉损害以及进一步被其他监管清单关注的交叉风险。
从目前公开材料看,CXMT的实体争议之一在于“affiliation”的法定边界。DoD据称通过中国工业和信息化部(Ministry of Industry and Information Technology, MIIT)、国家集成电路产业投资基金以及国资体系的多层投资关系,推导CXMT与有关政府部门存在直接或间接关联。CXMT则主张,政策性荣誉、产业指导、少数股权投资和多层资本联系,不等于Section 1260H要求的“close formal or informal association”;同时,法条中的“directly or indirectly”从语法结构上主要修饰owned、controlled和beneficially owned,未必当然扩张至“affiliated with”。
2026年8月7日的药明康德诉美国国防部案(WuXi AppTec Co., Ltd. v. U.S. Department of Defense,下称“WuXi案”)为这一争议提供了重要参照。D.D.C.首席法官James E. Boasberg在初步禁令裁定中强调,即使案件位于国家安全和外交事务交叉领域,法院仍须确保行政机关进行了reasoned decision-making。该案尤其指出,DoD不能以国家安全为由掩盖基础事实错误。例如,将某基金投资组合中对WuXi股票的资产配置比例误解为该基金持有WuXi的股权比例,属于可能直接动摇认定基础的事实错误。法院同时对“indirect affiliation”的解释提出明显疑问。该案说明,1260H司法审查不会要求法院重新制定国家安全政策,但法院会审查行政记录是否准确、理由是否充分以及事实与结论之间是否存在合理联系。
2026年8月18日,美国哥伦比亚特区联邦巡回上诉法院(U.S. Court of Appeals for the District of Columbia Circuit, D.C. Circuit)在禾赛科技诉美国国防部案(Hesai Technology Co., Ltd. v. Department of Defense,下称“Hesai案”)中进一步强化了程序性审查。法院认定,1260H列名不仅带来声誉损害,而且产生联邦合同和其他资格限制,可以形成第五修正案意义上的受保护利益。在相应情形下,政府在最终指定前应当向企业提供其拟依赖的非机密材料,并给予有意义的回应机会。值得注意的是,Hesai虽在due process问题上取得重要胜诉,法院却采取remand without vacatur,没有立即撤销既有designation。换言之,程序违法并不当然等于即时除名,政府仍可能在补足程序后重新作出决定。
2026年8月14日的大疆创新诉美国国防部案(SZ DJI Technology Co., Ltd. v. Department of Defense,下称“DJI案”)则体现了另一重边界。D.C. Circuit并未全面推翻DoD的认定,但强调经典的Chenery原则:行政行为必须根据行政机关作出决定时实际采用的理由接受审查,政府律师不能在诉讼中事后创造新的理由,法院也不能替行政机关补充没有表达过的推理。与此同时,若行政记录或依法提交的涉密记录确有证据支持有关国家安全判断,法院仍会给予相当程度的尊重。
由此看,CXMT案件至少具有四个值得持续观察的问题:其一,多层少数股权和政府产业基金关系能否构成法定“affiliation”;其二,“indirect affiliation”是否具有明确的文本依据;其三,国防部曾一度准备移除CXMT、后又重新指定的情况下,是否需要对立场变化作出充分而可审查的reasoned explanation;其四,在Hesai之后,CXMT是否已经获得了针对所谓新增非机密证据的充分通知和回应机会。
企业被列入1260H或其他美国限制清单后,第一步不是泛化地判断“被美国制裁”,而是立即确认法律工具、主管机关、限制对象、生效时间及其与关联企业和供应链之间的传导关系。1260H、Entity List、SDN List和NS-CMIC List的法源、直接后果及行政救济均不同:1260H主要向DoD提出reconsideration/removal;Entity List存在BIS及跨部门最终用户审查委员会(End-User Review Committee, ERC)框架下的移除或修改程序;OFAC制裁名单则通常按照31 C.F.R. §501.807提出administrative reconsideration,具体交易还需同时评估general license或specific license。错误判断不仅可能造成违法交易,也可能使企业对本来仍属合法的业务过度终止,形成额外损失。
在1260H框架下,行政救济通常应当先行或至少与诉讼准备同步推进。企业可以向国防部提出reconsideration或removal申请,针对认定理由逐项提交事实和法律证据。有效的行政申请不应只是“企业情况说明”,而应按照未来可能接受APA司法审查的标准构建administrative record,包括完整股权穿透、董事会及控制权、政府基金GP/LP关系、政府补贴性质、项目和荣誉背景、军方及军工客户、科研合作、产业园区及资质情况等。行政阶段提交的每一份材料,都可能成为未来法院审查行政机关是否忽略重要证据、是否存在事实错误的重要基础。
如designation已经构成final agency action,且企业具备standing并满足其他司法审查条件,可以考虑在D.D.C.依据APA及第五修正案提起诉讼。常见攻击路径包括:行政机关超越法定授权或错误解释法律;决定属于arbitrary and capricious;关键事实存在material error;行政机关未遵守法定或宪法程序;或者在诉讼中违反Chenery原则,以事后理由补强原决定。需要强调的是,国家安全因素会使司法审查更加尊重行政机关,涉密证据也可能仅由法院审阅,因此诉讼策略应以可验证的法律和事实错误为核心,而不宜将重点放在对美国整体国家安全政策的价值判断上。
如果列名正在造成客户取消、供应商替代、融资受阻、市场机会永久流失等难以在终局判决后弥补的损害,还应及时评估Temporary Restraining Order或Preliminary Injunction。小米案和WuXi案均表明,初步禁令的关键不仅是证明实体主张有较强胜诉可能性,还要用真实、具体、可归因于designation的商业证据证明irreparable harm。企业从被列名或收到重大风险信号开始,就应固定客户终止通知、订单变化、银行和保险问询、供应商决定、政府采购资格受限以及重要人员流失等材料。
即使法院最终认定行政行为违法,救济结果也可能是vacatur、injunction、remand with vacatur、remand without vacatur或政府主动voluntary remand。政府还可能在补充程序、完善行政记录后重新designation。因此,司法胜诉与商业上彻底解除风险并非同一概念。
从小米到WuXi、DJI、Hesai,再到刚刚启动的CXMT诉讼,美国涉军企业清单的司法规则正在逐步清晰。对中国企业最重要的启示并不是“上了名单以后可以去美国起诉”,而是企业应将出口管制、经济制裁和国家安全清单风险纳入董事会及高级管理层层面的长期合规体系。
首先,应建立美国法连接点(U.S. nexus)和多清单风险地图。企业需要掌握产品、软件、技术、人员、资金和供应链中涉及美国法律的连接点,并分别识别EAR出口管制、OFAC经济制裁、NS-CMIC证券投资限制、DoD政府采购及1260H涉军企业认定等制度。合规筛查不应仅回答“交易对手是否在某一张名单上”,还应分析产品是否受EAR管辖、交易是否涉及美国人或美国金融体系、列名实体的所有权是否触发OFAC 50%规则,以及客户是否属于美国政府承包商或受联邦采购限制影响的供应链主体。
其次,应提前建立“designation readiness”档案。美国政府在涉军或军民融合认定中反复关注国有资本、政府基金、董事及管理层背景、政府补贴、产业荣誉、科研合作、军工客户和军民两用技术等事项。企业应在日常经营中保存能够说明这些关系真实法律性质的原始材料及英文版本,包括基金治理权利、董事任免权、补贴用途、项目合同、最终用户、研发范围和实际控制关系。等到列名以后再临时解释,往往已错失形成高质量证据的最佳时期。
再次,应建立跨部门快速响应机制。一旦发现美国国会、国防部、商务部、财政部或媒体开始关注企业,法务、合规、财务、投资者关系、政府事务、供应链和美国律师应迅速统一事实口径,避免在不同场合产生相互矛盾的陈述。尤其对行政机关提交的材料,应当按照未来可能成为administrative record的标准审慎制作。
最后,企业必须持续跟踪美国法和判例变化。小米案证明国家安全designation仍受APA约束;WuXi案提示基础事实错误和过度扩张的关联推理可能被法院纠正;DJI案确认Chenery原则仍适用于1260H审查,同时说明法院不会轻易取代行政机关的国家安全判断;Hesai案则把pre-designation due process推到了更重要的位置,但也说明程序胜诉未必立即带来除名。CXMT案下一阶段如何处理affiliation、行政机关立场反转及Hesai之后的程序义务,可能进一步影响未来1260H案件的举证和诉讼策略。
美国对中国科技和制造企业的国家安全监管已经从单一出口管制向投资、采购、供应链、联邦资助和公开清单等多工具并行发展。对企业而言,低估1260H等清单的商业传导效应并不可取,但也不应把国家安全认定误解为行政机关不受司法约束。
现有美国司法实践所显示的法律边界相对清楚:行政机关的权限必须来自国会授权;认定必须建立在准确事实和合理行政记录之上;法院不能用事后理由替行政机关补充决定;在宪法要求的情况下,企业应获得必要的通知和回应机会。与此同时,法院在涉及国家安全和涉密证据时仍会保持较高程度的司法克制。
因此,中国企业面对美国出口管制、经济制裁和涉军清单,最稳妥的策略始终是“制度识别、前端合规、事实留存、行政应对与司法救济”一体化。首先准确识别1260H、Entity List、SDN List及NS-CMIC等制度的差异,才能避免把采购限制误判为出口禁运、把非SDN限制误判为资产冻结,或者误认为从某一清单除名即可解除全部美国法风险。CXMT案件刚刚开始,其是否申请临时禁令、DoD如何提交行政记录、是否涉及涉密证据、法院如何解释“indirect affiliation”以及最终采取vacatur还是remand,均值得持续跟踪。相关判决不仅决定个案结果,也将持续塑造中国企业理解和应对美国国家安全监管的法律边界。
(PS:笔者也会时刻关注本案的进展及时更新报告。)
主要法律与案例依据:
[1] William M. (Mac) Thornberry National Defense Authorization Act for Fiscal Year 2021, Pub. L. No. 116-283, §1260H, as amended (10 U.S.C. §113 note).
[2] National Defense Authorization Act for Fiscal Year 2024, Pub. L. No. 118-31, §805, as amended, including phased Department of Defense procurement and supply-chain restrictions.
[3] Export Administration Regulations, 15 C.F.R. §744.16 & Supplement No. 4 to Part 744 (Entity List).
[4] Executive Order 13959, as amended by Executive Order 14032; Chinese Military-Industrial Complex Sanctions Regulations, 31 C.F.R. Part 586; 31 C.F.R. §501.807.
[5] Administrative Procedure Act, 5 U.S.C. §§702, 704, 706; U.S. Const. amend. V.
[6] Xiaomi Corp. v. U.S. Department of Defense, No. 1:21-cv-00280 (D.D.C. Mar. 12, 2021) (preliminary injunction).
[7] WuXi AppTec Co., Ltd. v. U.S. Department of Defense, No. 1:26-cv-02069 (D.D.C. Aug. 7, 2026); SZ DJI Technology Co., Ltd. v. Department of Defense, No. 25-5367 (D.C. Cir. Aug. 14, 2026); Hesai Technology Co., Ltd. v. Department of Defense, No. 25-5256 (D.C. Cir. Aug. 18, 2026).
[8] ChangXin Memory Technologies, Inc. v. U.S. Department of Defense, No. 1:26-cv-03025 (D.D.C. filed Aug. 28, 2026).
地 址: 北京市朝阳区建外大街丁12号英皇集团中心8层,邮编:100022
电 话:(010) 5086 7666
传 真:(010) 5691 6450
地 址: 西安市雁塔区太白南路139号荣禾云图中心7层、15层,邮编:710061
电 话:(029)8836 0129
传 真:
地 址: 深圳市福田区中心四路一号嘉里建设广场1期19楼,邮编:518046
电 话:(0755)8860 0388
传 真:
地 址: 海口市美兰区碧海大道86号华彩·海口湾广场A座1008、1009,邮编:570208
电 话:(0898)6625 4181
传 真:(0898)6625 5316
地 址: 上海市黄浦区龙华东路325号博荟广场A座1206室,邮编:200023
电 话:(021)6390 1100
传 真:(021)6390 1010
地 址: 广州市天河区珠江东路32号利通广场29层2901室,邮编:510510
电 话:(020)3739 2666
传 真:
地 址: 杭州市上城区西子国际中心2号楼1501-1503室,邮编:310002
电 话:(0571)8577 9929
传 真:
地 址: 沈阳市和平区南湖街道青年大街390号皇朝万鑫大厦C座21层,邮编:110004
电 话:(024)2250 3388
传 真:
地 址: 南京市建邺区应天大街888号金鹰世界A座26层,邮编:210008
电 话:(025)8411 1616
传 真:
地 址: 天津市河东区六纬路238号增1号企业广场6层04室,邮编:300012
电 话:(022)2445 9827
传 真:
地 址: 菏泽市开发区人民路菏建·数码大厦B座西单元19层,邮编:274005
电 话:(0530)5566 148
传 真:
地 址: 成都市锦江区东御街18号百扬大厦1栋11层1101室,邮编:610020
电 话:(028)8774 7485
传 真:
地 址: 苏州市工业园区九章路69号理想创新大厦A幢12层,邮编:215316
电 话:(0512)6758 6952
传 真:(0512)6758 6972
地 址: 呼和浩特市金桥开发区昭乌达路宇泰商务广场A座11层1101室,邮编:010041
电 话:(0471)5166 277
传 真:
地 址: 九龍渡船街38號建邦商業大廈1樓5號室
电 话:(00852)2333 9989
传 真:(00852)2333 9186
地 址: 武汉市江岸区中山大道1627号中信泰富大厦20层,邮编:528451
电 话:(027)8261 8977
传 真:
地 址: 郑州市金水区郑东新区农业南路51号楷林中心10座12层,邮编:450046
电 话:(0371)8895 9887
传 真:
地 址: 长沙市雨花区芙蓉中路三段567号第六都兴业IEC32层,邮编:410021
电 话:(0731)8218 3551
传 真:(0731)8218 3551
地 址: 厦门市湖里区高林中路469号新景地大厦23层,邮编:361016
电 话:(0592)5211 009
传 真:
地 址: 重庆市江北区桂花街支路10号成大锦嘉国际大厦10层,邮编:400020
电 话:(023)6775 9966
传 真:
地 址: 合肥市蜀山区政务区华润大厦西塔B座30层,邮编:230071
电 话:(0551)62930997
传 真:
地 址: 宁波市鄞州区三眼桥街51号宁铸中心5号楼27层(宁波塔-27F),邮编:315199
电 话:(0574)8737 8737
传 真:
地 址: 济南市高新区凤凰路5055号云泉中心2号楼(工业软件大厦)14层,邮编:250101
电 话:(0531)8828 5613
传 真:
地 址: 昆明市西山区融城优郡B幢10楼,邮编:650034
电 话:(0871)6517 9639
传 真:
地 址: 南昌市红谷滩区红谷中大道1391号华皓中心53层,邮编:330038
电 话:(0791)8678 9099
传 真:



©康达律师事务所 | 1988-2022 | 京ICP备09042190号-1
[北京总部] 地址:北京市朝阳区建外大街丁12号英皇集团中心8层 100022 | 电话:010-5086 7666 | 传真:010-5691 6450 | 邮箱:kangda@kangdalawyers.com
康达律师事务所(以下简称“本所”)是一家设立于中国的综合性律师事务所。本所网站上的信息仅供您参考,不应视为本所为本网站访问者就特定事项提供的法律意见或建议,本网站访问者不应将其作为作为或不作为的依据。
本所对本网站及网站所包含的文字及图片等各类信息拥有知识产权,未经授权,请勿转载或使用。
本网站超链接的第三方网站不受本所控制,仅为您方便之需,本所不对该等网站的访问者承担任何明示、默示的担保或责任。
欢迎访问本网站,如有任何问题,请与本所联系。